Domain kellerfasching.de kaufen?
Wir ziehen mit dem Projekt
kellerfasching.de um.
Sind Sie am Kauf der Domain
kellerfasching.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kellerfasching.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweiger, Christian: Masken im AlpenraumMasken im Alpenraum , Masken spielen in allen Kulturen eine grosse Rolle. Auch in Europa sind schon aus der Zeit der griechischen Antike Maskenumzüge zu Ehren des Gottes Dionysos bekannt. Viele unserer Maskenbräuche dürften sogar auf vorchristliche keltische oder germanische Wurzeln zurückgehen. Masken stellen eine Verbindung zum Unterbewussten, zu archaischen Kulturschichten und zur "Anderswelt" her. Lebendige Maskenbräuche erfüllen auch in der modernen Welt noch eine vielfältige soziale Funktion. Und gerade das letzte Jahrzehnt ist vom Entstehen neuer Maskenbräuche und der Wiederbelebung alter Umzüge gekennzeichnet. Das umfassend illustrierte Buch führt den Leser zu den spannendsten Masken und Maskenbräuchen im Alpenraum. · Die Gestalten der Frau Perchta, Perchtenumzüge in Deutschland und Österreich · Tiroler Maskenbräuche: Blochzieher in Fiss, Wampeler, Tuxer und Jumos in Axam, Schemenläufer in Imst, Muller und Huttler in Thaur, Schleicher in Telfs und Scheller in Nassereith. · Südtiroler Maskenbräuche zwischen Harlekinade und religiösem Schauspiel: Klosen in Stilfs, Egetmannszug in Tramin, Zuccarello und Pieve di Teco in Ligurien. · Schweizer Maskenbräuche: Iffelträger in Surset und Küssnacht, Silvesterklausen im Appenzeller Land, Wilde Leute im Lötschental, Haderpotschete in Interlaken. · Glöckler im Salzkammergut · Krampusse als Begleiter des Nikolaus · Teufelsmasken gestern und heute , Auspuffanlagen & Kits > Auspuff- & Abgassysteme , Erscheinungsjahr: 200512, Produktform: Leinen, Autoren: Schweiger, Christian~Zerling, Clemens, Seitenzahl/Blattzahl: 159, Abbildungen: Zahlr. Abb., Keyword: Aberglaube; Bräuche; Fassnacht; Karneval; Maskenbräuche, Fachschema: Maske~Volkskunde~Alpen / Landeskunde, Kultur, Fachkategorie: Traditionelles Handwerk~Geschichte: Ereignisse und Themen, Region: Alpen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Ethnic Studies, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 246, Breite: 245, Höhe: 22, Gewicht: 854, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erstattungsfähigkeit behördlicher Aufwendungen in Verfahren vor den Verwaltungsgerichten., Taschenbuch von Andreas Dietz, Duncker & Humblot,Die Erstattungsfähigkeit Behördlicher Aufwendungen In Verfahren Vor Den Verwaltungsgerichten., Taschenbuch Von Andreas Dietz, Duncker & Humblot, 978-3-428-11355-2, Seitenanzahl: 20874,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schweiger, Christian: Masken im AlpenraumMasken im Alpenraum , Masken spielen in allen Kulturen eine grosse Rolle. Auch in Europa sind schon aus der Zeit der griechischen Antike Maskenumzüge zu Ehren des Gottes Dionysos bekannt. Viele unserer Maskenbräuche dürften sogar auf vorchristliche keltische oder germanische Wurzeln zurückgehen. Masken stellen eine Verbindung zum Unterbewussten, zu archaischen Kulturschichten und zur "Anderswelt" her. Lebendige Maskenbräuche erfüllen auch in der modernen Welt noch eine vielfältige soziale Funktion. Und gerade das letzte Jahrzehnt ist vom Entstehen neuer Maskenbräuche und der Wiederbelebung alter Umzüge gekennzeichnet. Das umfassend illustrierte Buch führt den Leser zu den spannendsten Masken und Maskenbräuchen im Alpenraum. · Die Gestalten der Frau Perchta, Perchtenumzüge in Deutschland und Österreich · Tiroler Maskenbräuche: Blochzieher in Fiss, Wampeler, Tuxer und Jumos in Axam, Schemenläufer in Imst, Muller und Huttler in Thaur, Schleicher in Telfs und Scheller in Nassereith. · Südtiroler Maskenbräuche zwischen Harlekinade und religiösem Schauspiel: Klosen in Stilfs, Egetmannszug in Tramin, Zuccarello und Pieve di Teco in Ligurien. · Schweizer Maskenbräuche: Iffelträger in Surset und Küssnacht, Silvesterklausen im Appenzeller Land, Wilde Leute im Lötschental, Haderpotschete in Interlaken. · Glöckler im Salzkammergut · Krampusse als Begleiter des Nikolaus · Teufelsmasken gestern und heute , Auspuffanlagen & Kits > Auspuff- & Abgassysteme , Erscheinungsjahr: 200512, Produktform: Leinen, Autoren: Schweiger, Christian~Zerling, Clemens, Seitenzahl/Blattzahl: 159, Abbildungen: Zahlr. Abb., Keyword: Aberglaube; Bräuche; Fassnacht; Karneval; Maskenbräuche, Fachschema: Maske~Volkskunde~Alpen / Landeskunde, Kultur, Fachkategorie: Traditionelles Handwerk~Geschichte: Ereignisse und Themen, Region: Alpen, Warengruppe: HC/Geschichte/Regionalgeschichte, Fachkategorie: Ethnic Studies, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Stocker, L, Länge: 246, Breite: 245, Höhe: 22, Gewicht: 854, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind zahlungsunwirksame Aufwendungen?
Was sind zahlungsunwirksame Aufwendungen? Zahlungsunwirksame Aufwendungen sind Aufwendungen, die in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. Das bedeutet, dass sie keine direkten Zahlungen zur Folge haben. Beispiele für zahlungsunwirksame Aufwendungen sind Abschreibungen, Rückstellungen oder auch Wertminderungen von Vermögensgegenständen. Diese Aufwendungen beeinflussen zwar das Ergebnis des Unternehmens, haben aber keinen unmittelbaren Einfluss auf den Kassenbestand. **
-
Was sind zahlungswirksame Aufwendungen?
Was sind zahlungswirksame Aufwendungen? Zahlungswirksame Aufwendungen sind Ausgaben, die tatsächlich in bar oder durch Überweisung bezahlt werden müssen. Sie führen zu einer direkten Abfluss von liquiden Mitteln aus dem Unternehmen. Beispiele für zahlungswirksame Aufwendungen sind Löhne, Mieten, Materialkosten und Steuern. Im Gegensatz dazu stehen zahlungsunwirksame Aufwendungen, die zwar in der Gewinn- und Verlustrechnung erfasst werden, aber keine direkte Auswirkung auf die Liquidität des Unternehmens haben. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
Ähnliche Suchbegriffe für Aufwendungen
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
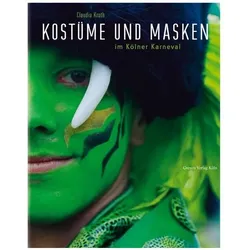
Kostüme und Masken im Kölner Karneval, Fachbücher von Claudia Oelsner KrothVerkleiden ist Kunst, Fotografieren ist Kunst. Der beeindruckende Bildband spiegelt diese doppelte Meisterschaft der Kostümierten und ihrer Porträtistin intensiv wider. Eindringlich hält die Fotografin Claudia Kroth Schräges und Schönes, Groteskes und Glamouröses im Kölner Karneval fest. Diese Phantasie und Kreativität der Kostümierten macht den Individualismus und Eigensinn des rheinischen Frühjahrsfestes aus. Kroths farbenfrohe Porträt- und Personenfotos dokumentieren in brillanter Schärfe und Komposition diese fast zeitlose Tradition und Kultur.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
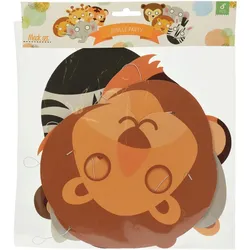
Tiermasken Kinder 8er Set Pappe Kindermasken Tiere Partydeko Geburtstagsdeko Kindergeburtstag Party Masken Verkleidung Mottoparty BuntTier Masken Set für Kinder / Kindermasken Tiere / Partymasken Material: Papier - Pappe Packungsinhalt: 8 Masken Farbe: bunt - lustige Tierverkleidung - Gesichtsmasken Tauchen Sie ein in eine wilde Tierwelt mit dem Maskenset für Kinder! Diese bunten Partymasken dürfen auf keiner Feier fehlen. Ob für Jungen oder Mädchen, diese Tier Masken sind das ideale Zubehör für Geburtstagsfeiern, Motto-Partys oder einfach nur für fantasievolles Spielen zu Hause. Die Masken sind nicht nur ein lustiges Kostüm Accessoire, sondern auch tolle Dekorationen für jedes Dschungel Thema. Sie können auch als lustige Foto Requisiten für Fotoshootings verwendet werden. Mit ihrem kinderfreundlichen Design werden die Masken für strahlende Kinderaugen und ein unvergessliches Fest sorgen. Figur & Thema & Motto: Tiger, Löwe, Affe, Giraffe, Zebra, Elefant, Zootiere, Zoo, Zirkus, Dschungeltiere, Dschungel, Safari & Savanne, Afrika, wilde Tiere, Wildtiere, Tiere der Wildnis Zielgruppe: Kinder neutral, Jungen / Jungs & Mädchen, Erwachsene Anlässe & Saison: Tierparty, Dschungelparty, Dschungelgeburtstag, Wild One Birthday Party, Zooparty, Zirkusparty, Jungengeburtstag, Mädchengeburtstag, Mädchenparty, Geburtstag, Motto Party / Mottoparty, Kindergeburtstag, Kinderparty, Geburtstag, Überraschungsparty, Fasching, Faschingsparty, Karneval, Besuch im Tiergarten Die Farben können aufgrund von unterschiedlichen Monitor Einstellungen vom Foto leicht abweichen4,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.